

Что означает рефинансирование ипотеки
Гуляющие в народе шутки о кабальных для человека условиях ипотечного кредитования, к сожалению, нередко имеют под собой реальные основания. Но не все так плохо. И кабала не вечна, и упомянутые условия отнюдь не «железобетонные». Существует механизм, позволяющий сократить размер ежемесячных выплат, как минимум за счет снижения ставки и/или продления срока погашения долга. И это далеко не полный перечень его достоинств.
Принцип действия механизма рефинансирования ипотеки
Говоря просто, процедура дает заемщику возможность погашения уже существующего ипотечного кредита на более выгодных для него условиях. Обобщенный алгоритм ее работы представлен на рис. 1.
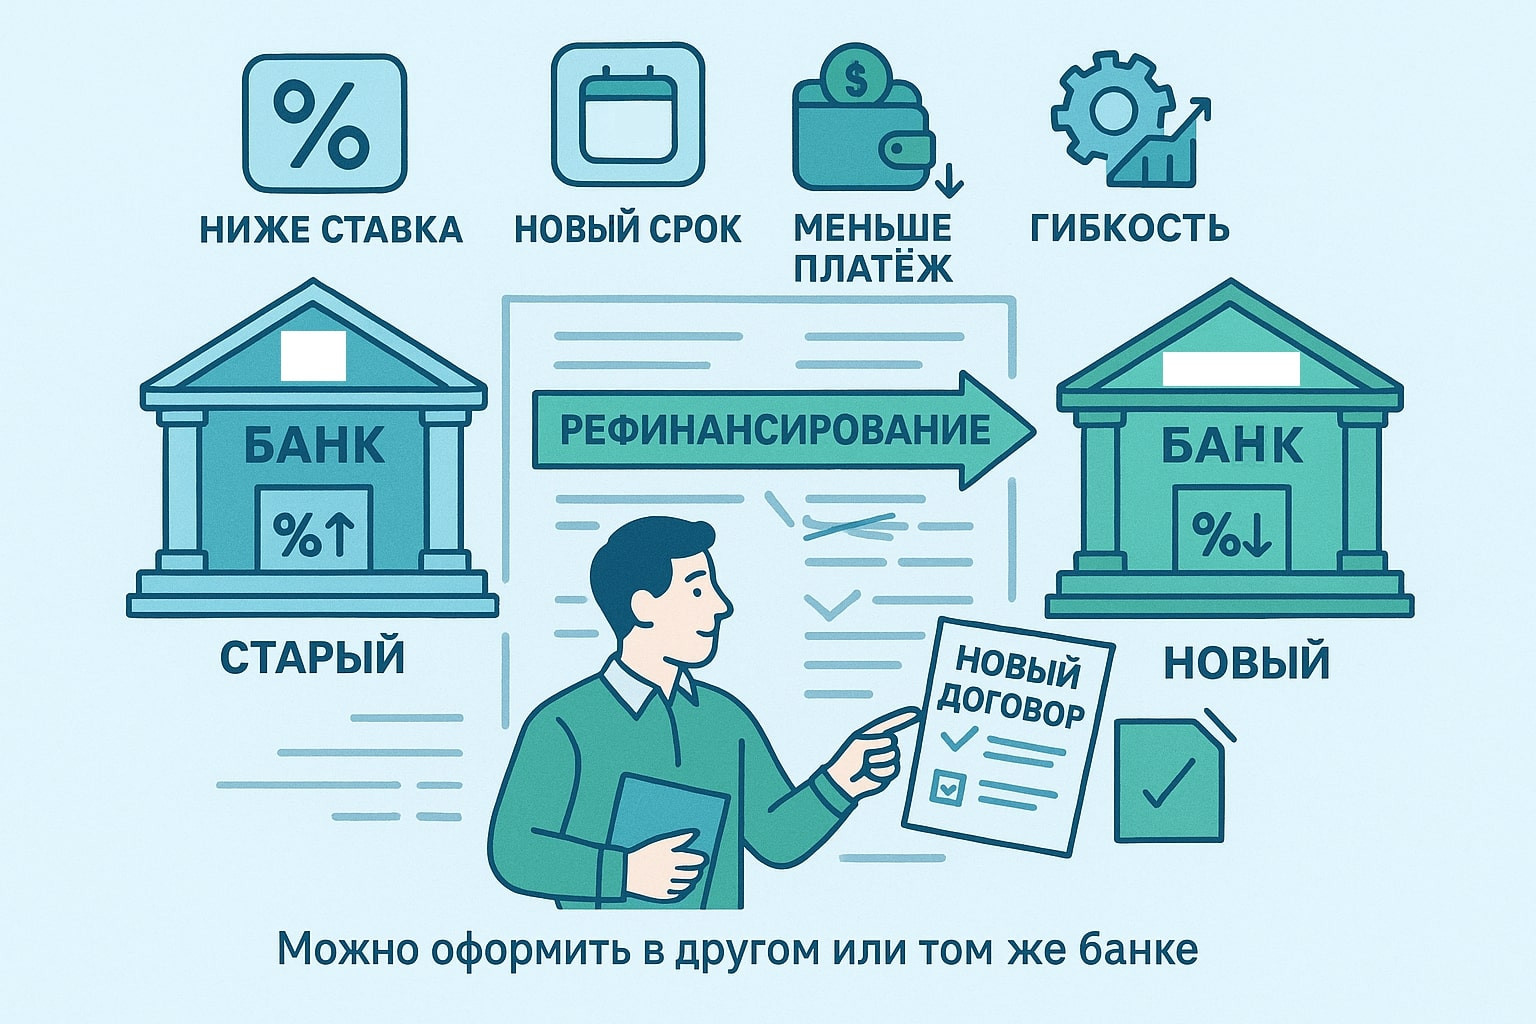
Рис. 1. Как работает рефинансирование ипотеки
Изюминка заключается в том, что текущий кредит гасится средствами нового. Разумеется, недвижимость остается залоговой, но с иными условиями, процентной ставкой или сроком погашения, например. При этом даже не всегда обязательно менять самого кредитора.
Чаще всего заемщик, используя рефинансирование ипотеки, преследует упомянутые выше цели (ставка и срок). Но зачастую ему требуется объединение обязательств по нескольким кредитам воедино или осуществление перехода на одну из приемлемых для банка льготных программ, что механизм также позволяет осуществить.
Как проводится процедура
Завершив обязательный процесс тщательного выбора нового кредитора, заемщик оформляет заявку на рефинансирование в одном из его офисов. После этого реализуется следующий алгоритм действий:
- рассмотрение заявки банком (проверяется масса показателей, включая платежеспособность, кредитную историю и т. д.);
- на основании позитивного решения вопроса из предыдущего пункта заключается новый кредитный договор с перечислением на счет требуемой клиенту суммы;
- досрочным погашением долга перед старым кредитором заемщик занимается самостоятельно путем подачи ему соответствующего заявления.
Закрытие действующего кредита вкупе с регистрацией нового влечет изменение обременения недвижимости в пользу сменившегося банка-кредитора. С этого момента погашение долга кредитором происходит в соответствии с более выгодными для него требованиями последнего.
Когда рефинансирование актуально и напротив
Беглое прочтение публикации может вызвать у читателя ощущение абсолютной выгоды проведения процедуры. Действительно, в случаях со значимой разницей в размерах ставок (текущей и новой) и/или когда существенная часть долга не еще погашена, операция более чем оправдана. Ее реализация сулит заметные выгоды, снижение размеров ежемесячных выплат, к примеру.
Но в ряде ситуаций, схематично проиллюстрированных на рис. 2, рефинансирование ипотеки утрачивает свою целесообразность.
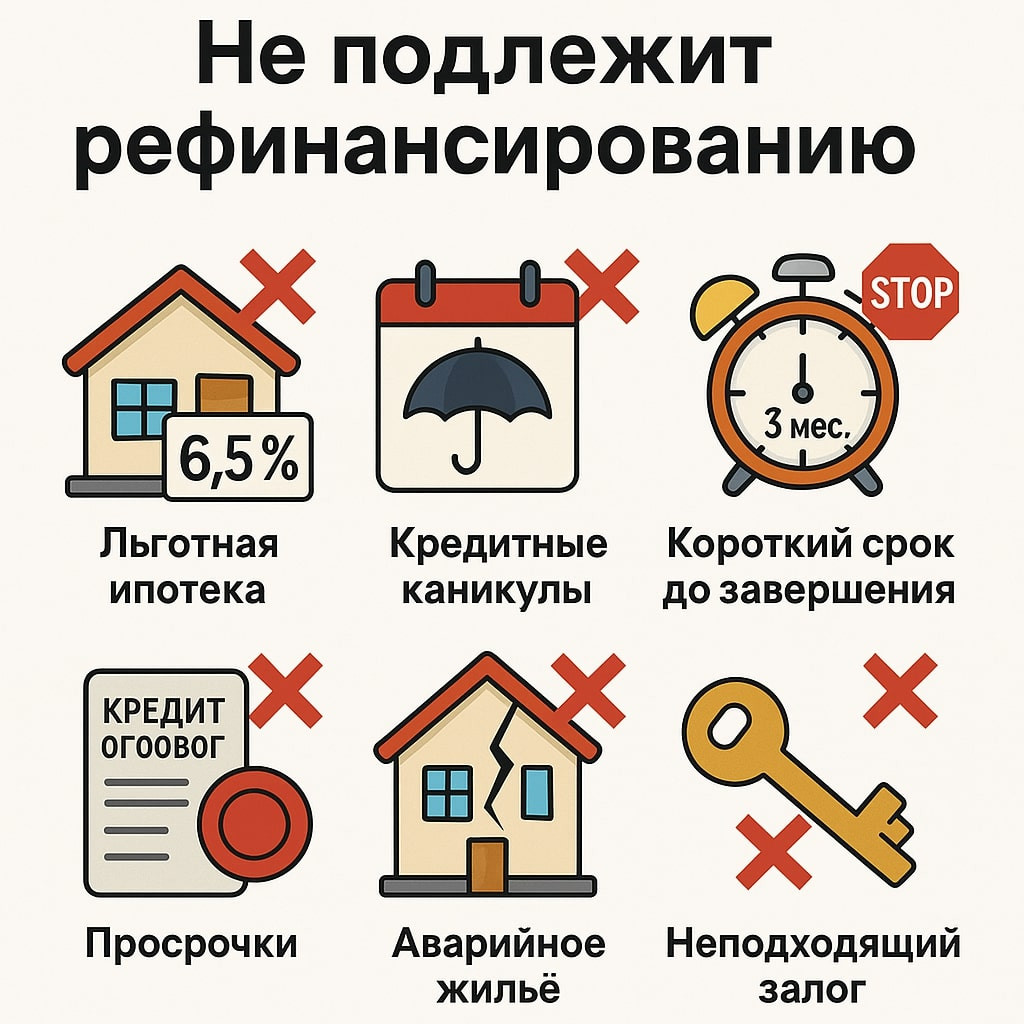
Рис. 2. Когда рефенансирование невозможно
 26 февраля, 2021
 4 октября, 2007
 28 сентября, 2007